2026年,跨境电商出口海外仓的退税节奏彻底变了。
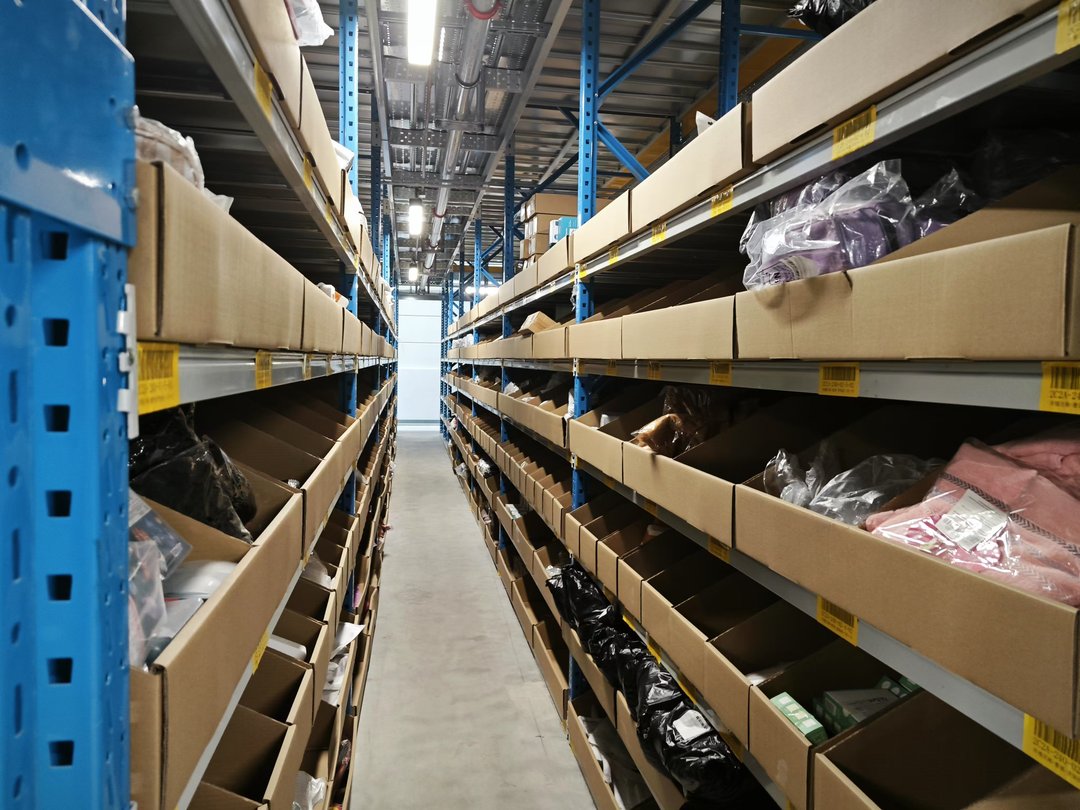
国家税务总局2025年第3号公告确立的"离境即退税、销售再核算"机制,在落地运行一年多后,已从政策试点变成行业常态。截至目前,全国跨境电商企业在全球建成海外仓超3200个,总面积突破3100万平方米,覆盖200余个国家和地区。海外仓发货订单占跨境电商出口订单比重已突破62%(来源:商务部跨境电商发展报告,2026年3月)。
退税到账,不再需要等境外销售完成。
这对以亚马逊FBA、TikTok海外仓、独立站自建仓为主力渠道的出海企业而言,意味着资金周转效率的根本性提升。
核心机制:离境预退,销售后核算
按照现行规则,以海关监管方式代码"9810"出口的货物,报关离境后即可凭出口货物报关单等材料,向主管税务机关预先申报办理出口退(免)税。
货物已实现销售的,按现行规定申报;尚未实现销售的,先办"出口预退税",后续根据实际销售情况进行税款核算。
三个操作细节容易被忽略:
其一,申报明细表"退(免)税业务类型"栏须填写"海外仓预退"标识(业务类型代码:HWC-YT)。生产企业使用单独申报序号,外贸企业使用单独关联号。已销售与未销售货物须区分申报,未区分的全部视为未销售。
其二,核算期是刚性约束。核算期为税务机关办结预退税次月1日至次年4月30日。未按期核算的,税务机关追回已办理的预退税。
其三,佐证资料方面,无法取得出口合同的,可用海外仓订仓单、仓权证明、租赁协议等替代。销售记账凭证须在货物实现销售后15日内留存备查。
2026年新政叠加:备案"一表通办",退运免税延续
2026年1月1日起,财政部、国家税务总局发布第11号公告和第5号管理办法,对出口退税管理进行系统性重塑(来源:国家税务总局官网,2026年1月)。
两个直接影响跨境电商企业的变化:
备案简并。 原5张备案表合并为1张《出口退(免)税备案表》,备案效率提高55%以上。8类特定主体的附送资料归集为1张清单,"一单明确"。同时新增3类证明电子化开具,实现出口退(免)税证明全面电子化。
退运免税延续。 财政部、海关总署、税务总局2026年第16号公告明确,跨境电商出口退运商品税收优惠政策延续至2027年12月31日。覆盖1210、9610、9710、9810四类监管代码出口的商品,因滞销或退货原因自出口之日起6个月内原状退运进境的,免征进口关税和进口环节增值税、消费税。
申报期限也从原先的"次年4月30日前"调整为36个月。这对备货周期长、销售节奏慢的海外仓卖家而言,合规缓冲空间显著扩大。
合规红线:六个高频误区
退税效率提升的同时,合规审查也在收紧。以下六类问题是实务中出现频率最高的踩坑点:
第一,报关品名与进项发票品名不一致。跨境产品别名多、俗称多,名称微小差异就可能导致审核驳回。
第二,误用平台售价申报报关金额。9810报关必须以国内采购成本为基础申报,用海外售价填报会触发价格异常预警。
第三,无真实海外仓入仓记录。仅报关不入仓、虚假入仓或入仓资料缺失,是稽查重点。
第四,HS编码归类错误导致退税率适用错误。编码错误轻则退税驳回,重则补税追责。
第五,预退税后未按时完成销售核算。9810预退税不是最终退税,后续必须按时完成核算、数据匹配,逾期会被追回已退税款。
第六,海外仓成本与物流费用未规范拆分。头程物流、尾程配送、VAT税费、仓储租金混乱入账,导致账面成本异常、换汇成本波动过大,触发税务预警系统。
对中小出海企业的实操启示
对于年出口额在500万至5000万美元区间的中型跨境电商企业,9810新政的核心价值在于"现金流前置"。
传统模式下,货物出口后需等境外销售完成、收汇到账才能申报退税,周期通常在6个月以上。新模式下,货物离境3个工作日内即可收到预退税款,资金周转效率提升2倍以上。
但前置的同时,台账管理要求也同步提高。企业需要建立预退税与核算台账,逐笔追踪销售进度、核算截止日、单证留存状态。
备案单证保存期已从5年延长至10年。建议企业同步升级单证归档系统,确保采购合同、进项发票、报关单、物流提单、海外仓入库单、平台销售数据、收汇水单等全链路材料完整留存。
(本文基于行业公开信息与官方数据整理;具体数字以官方发布为准。)