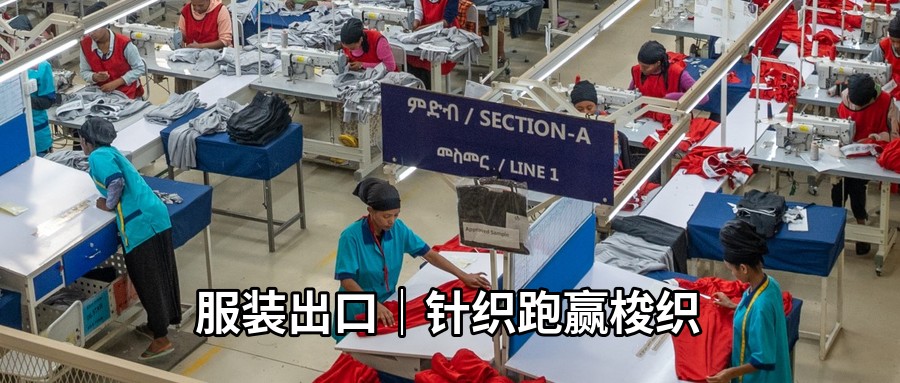
海关总署10月中旬放出的数字挺提气:9月纺织服装出口296.6亿美元,同比涨21.5%,是历年9月的最高值。前三季度累计2329.7亿美元,同比增长5.1%,比1到8月又扩大了2个百分点。
单看标题数字,像是熬出头了。拆开看,事情要复杂一些。
针织和梭织,岔开走
先看大盘:前三季度纺织品出口1122.7亿美元,增长5.4%;服装1207亿美元,增长4.8%。服装内部,分化明显。
中国纺织品进出口商会发布的1到8月服装出口分析里,针织服装出口488亿美元,增长4%,其中化纤制针织服装拉动最明显;梭织服装出口426.1亿美元,只增长了0.2%——虽然是从下降转成正,但跟针织比,整整差了将近4个百分点。
品类之间的冷暖更细。西服套装、运动服饰、婴儿服装都在正增长,大衣和防寒服的降幅持续收窄,内衣、连衣裙这些品类还在小幅下滑。真正抢眼的反倒是小东西:衣着附件里的橡塑类服装附件,同比增长21.3%。
一个大致的轮廓就出来了:带功能属性、带运动休闲属性的品类在涨,传统的基本款在原地踏步。全球买家的购物车变了,订单跟着变。
市场格局同样有戏。1到8月对美国服装出口253.1亿美元,增长17.5%,8月单月一度冲到41%的同比涨幅——业内普遍把这波冲高归到美国订单的提前抢跑,海外秋冬货集中交付。俄罗斯、非洲两个市场延续高速增长,成了对冲传统市场波动的重要一极。只是份额的账要分开算:我国服装在美国市场的份额还在回落,越南这些竞争对手在往上走;在欧盟和日本,我们的份额倒是稳中有升。国内这边,浙江、广东两省的出口增速领跑全国。
量在涨,价在跌
再拆一层,看量价。
前三季度四大类商品的出口额,纱线涨10%,面料涨3.3%,家用纺织品涨5.2%,针梭织服装涨4.5%。数量上,纱线、面料、家纺、针梭织服装分别增长6.4%、1.1%、7.9%和7%,都是正的。但价格就不是一回事了:纱线出口单价涨3.4%,面料涨2.2%,家纺和针梭织服装的单价分别跌2.5%和2.4%。
衣服越卖越多,一件比一件便宜。9月当月针梭织服装出口额涨24.1%,其中数量贡献20.7%——量是真回来了,但单价的修复只有2.8%。
这意味着什么?订单量的修复是真的,利润表的修复还得另算账。接单的时候只看件数,容易高兴得太早。
21.5%里,有多少是真需求
泼第三盆冷水的是产业端的反馈。化纤行业研究机构CCFGroup把前三季度的账细拆了一遍:5.1%的累计涨幅里,大约4.1个百分点来自人民币升值带来的美元计价换算,还有一块来自化纤原料涨价把名义金额垫高了。真实的量增,集中在服装端,而且很大程度上是低基数、补库存和圣诞订单提前交付凑出来的。
更直白的一个对照:9月出口数据这么好,锦纶长丝厂和织造厂却没感到订单回暖。上游原料在涨价,下游买家在压价,夹在中间的织造环节量缩价跌。出口统计里的红火,并没有顺着产业链均匀传导。
换句话说,21.5%是真实发生的,但它的成色要打折看——有汇率的水,有低基数的巧,也有海外零售商秋季补仓的阶段性释放。把它当成趋势反转,为时过早。
也不是全无暖意。CCFGroup在同一篇报告里留了个前瞻信号:9月原料价格抬升之后,2027年一季度出口订单的早期询单已经开始改善。询单领先订单,订单领先出口——这个链条转起来通常要两三个月,四季度的询盘密度,比9月的出口总额更值得盯。
这份季报,该读出什么
读总量,更要读结构。针织跑赢梭织,化纤制跑赢其他材质,运动和功能品类跑赢基本款,美国市场单月能冲40%的增速,东盟、中东、拉美在持续放量——这些信号指向同一个方向:订单没有消失,只是换了口味。
对工厂来说,眼下真正该盯的不是"9月涨了多少",而是两件事:一是报价时把汇率波动算进去,别让名义增长掩盖利润缩水;二是往针织、功能面料这些跑得快的品类上多压产能,基本款梭织的蛋糕短期内做不大。
数字好看的时候,最忌讳的是只看数字。
(本文基于行业公开信息与官方数据整理;具体数字以官方发布为准。)