2026年10月初,印度政府发布紧急公告,对多项信息技术产品加征关税。其中,智能手机核心零部件——包括显示屏模组、摄像头模组和电池组件——的进口关税从原来的7.5%-10%统一上调至15%-20%。
这一调整没有过渡期,公告发布后72小时内即生效。
对于已经签单但尚未发货的出口商来说,这意味着利润空间的直接压缩。一批价值50万美元的手机显示屏模组,关税从7.5%升至15%,额外成本增加3.75万美元——折合人民币约27万元。
为什么是现在
印度此次加税的直接背景,是其"自力印度"(Atmanirbhar Bharat)制造计划的持续推进。
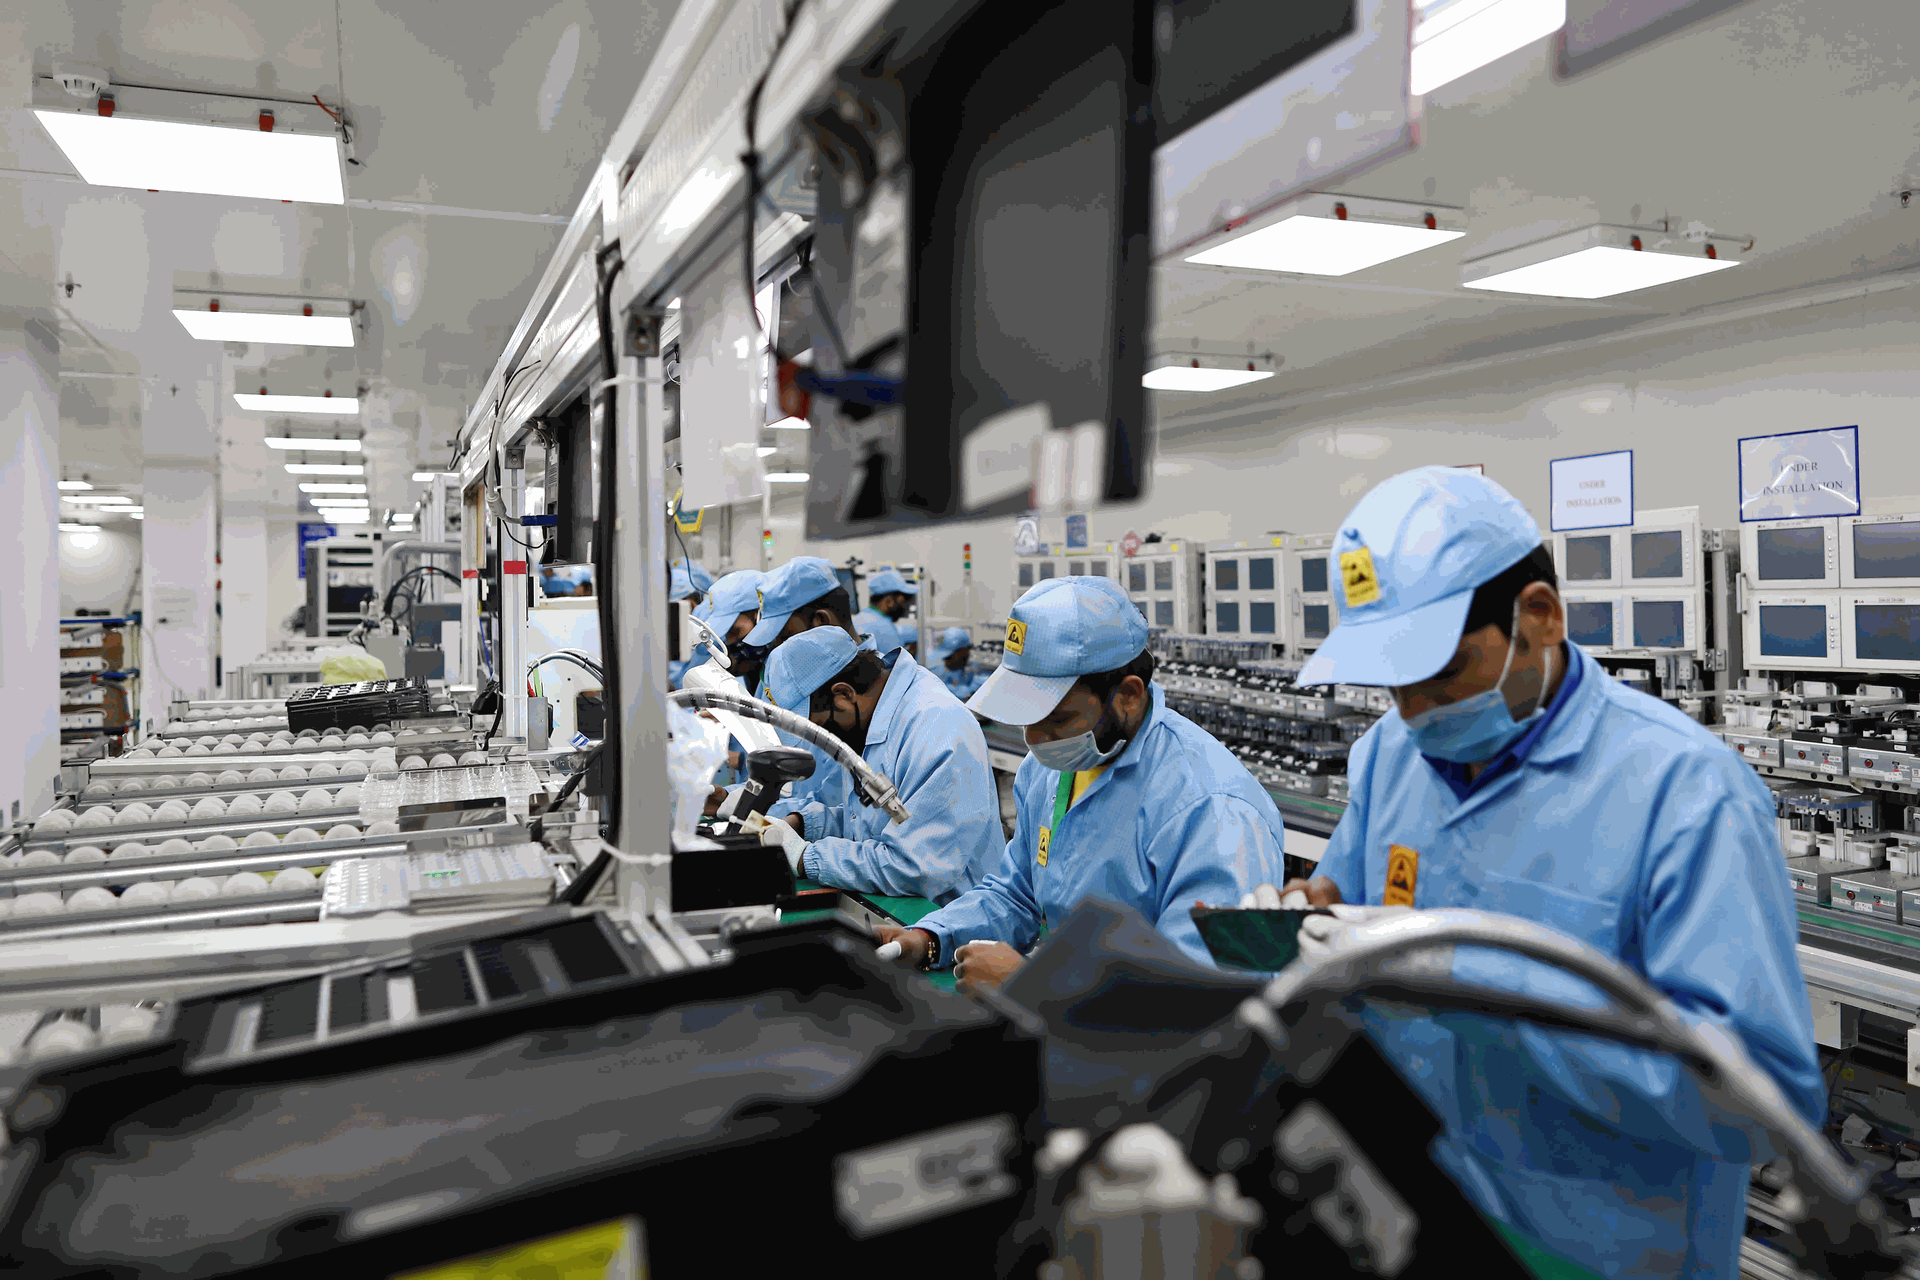
过去三年,印度通过生产挂钩激励计划(PLI)吸引了富士康、和硕、纬创等代工厂在本地建立手机组装产线。2025-2026财年,印度手机出口额突破250亿美元,同比增长约40%。但问题在于:组装能力上来了,核心零部件的本地化率仍然很低。
印度电子和信息技术部2026年9月的一份内部评估报告显示,印度手机制造中本地采购比例不足35%,显示屏、摄像头、电池等关键部件高度依赖中国进口。
加征关税的逻辑很直接:用价格杠杆逼迫外资企业在印度建立更完整的零部件供应链,而非只做终端组装。
受影响的不只是手机
此次关税调整覆盖的HS编码范围比表面看起来更广。
除手机零部件外,笔记本电脑的键盘模组、触控板、散热模组同样被纳入加税范围。消费级无人机的电机、飞控板和锂电池也在清单中。
中国海关数据显示,2026年前8个月,中国对印度出口电子元器件和通讯设备零部件总额达187亿美元,同比增长12.3%。其中手机零部件占比约45%,是最大单一品类。
一家深圳手机零部件出口企业的负责人对媒体表示:"我们有大约30%的出货目的地是印度。这批货已经按7.5%关税报了价,现在突然翻倍,要么我们消化差额,要么客户拒绝收货。"
数据全景:中印电子贸易的真实结构
要理解这次加税的影响范围,需要先看清中印电子贸易的基本盘。
中国海关2026年1-8月的细分数据显示,中国对印度出口中,HS 8517(电话机及其零部件)项下金额约62亿美元,同比增长9.8%;HS 8529(无线电导航设备零部件)约18亿美元;HS 8528(显示器及投影机)约11亿美元。三者合计超过90亿美元,占中国对印电子出口的六成以上。
印度商工部贸易总司的数据则显示,2025-2026财年印度从中国进口的电子产品中,手机零部件占比43%,笔记本电脑零部件占比17%,消费电子成品占比22%,其余为电子元器件和半成品。
这一贸易结构意味着:中国对印度的电子出口高度集中在中间品,而非终端消费品。加征关税直接冲击的是中间品贸易——这也是印度本土制造最依赖中国供应的环节。
三种应对路径
短期:与印度买家协商关税成本分摊。 对于已签长协的企业,可以尝试引用合同中的"不可抗力"或"政策变动"条款,重新协商价格。成功率取决于客户关系和合同条款的灵活性。部分印度买家已主动提出分摊方案,但多数仍在观望——因为他们自身也面临下游品牌压价的压力。
中期:评估是否通过第三国转口或设点加工。 越南和孟加拉国的部分工厂已获得印度PLI补贴资格,理论上可以通过这些基地出货以规避部分关税。但需要注意原产地规则的合规性——简单转口不构成实质性加工,一旦被印度海关查获将面临更严厉处罚。更可行的路径是在越南建立简易加工线,完成实质性组装后再出口印度,但这需要额外的资金投入和时间成本。
长期:调整印度市场战略,从纯出口转向本地化布局。 如果印度持续提高零部件进口关税,单纯出口模式的利润空间将被不断压缩。有实力的企业可能需要考虑在印度设立合资工厂,将生产环节前移。小米、OPPO、vivo等终端品牌已在印度建立了规模化的生产基地,但其上游零部件供应商的本地化仍严重滞后。这一滞后恰恰是中国零部件企业布局印度市场的窗口期——尽管隐患不小。
更广泛的趋势
印度不是个例。
2026年以来,全球范围内针对电子元器件和科技产品的关税调整明显加速。美国对中国IT产品的实际关税维持在23%左右;巴西对消费电子产品的进口附加税在2026年提高了5个百分点;土耳其对通讯设备征收的特别消费税也在年中上调。
这些政策的共同特征是:以"产业保护"为名,通过关税手段推动本地化制造。对外贸企业来说,这意味着出口模式的可持续性正在被系统性挑战。
提前识别政策信号、在合同中预留关税调整条款、分散市场依赖——这些不再是可选项,而是基本功。
本文信息综合自印度商工部2026年10月公告、中国海关总署2026年8月出口数据、印度电子和信息技术部公开报告。以上内容仅供参考,不构成贸易决策建议。