9月21日,比亚迪泰国罗勇工厂迎来第10万辆新能源汽车下线,车型为ATTO 3。
这座工厂2024年7月投产,规划年产能15万辆,是比亚迪在海外投建的首座整车生产基地,累计投资超过359亿泰铢。它的意义不止于一个产量节点:今年上半年,该厂约40%的产量用于出口,产品销往东盟、南亚、澳大利亚和欧洲等10多个国家和地区。
泰国样本:从卖车到扎根
罗勇工厂目前的本地化程度,可以作为观察中国车企出海2.0的样本。
工厂生产海豚、ATTO 3、SEAL 5 DM-i等5款车型,全部获得"泰国制造"认证;约95%的员工为泰籍;比亚迪已与266家泰国本土供应商建立合作,其中125家为本地材料及零部件制造商,超过1090项零部件获得泰国汽车研究院标准认证,本地零部件采购比例约50%。
市场环境也在变化。泰国陆运厅数据显示,2026年前七个月泰国乘用纯电动车新注册126439辆,同比增长88.2%。蛋糕在变大,但分食者更多:比亚迪及腾势的合计份额从去年同期的37.0%降至19.3%,奇瑞系以18.5%紧随其后。不过在插混细分市场,比亚迪仍握有46.1%的份额。
中国车企的全球建厂潮
泰国只是地图上的一个点。
比亚迪的匈牙利工厂今年1月启动试生产、四季度量产,巴西和印尼工厂正在建设,乌兹别克斯坦工厂已经投产。销量端的数据支撑着扩张节奏:9月比亚迪海外销量179877辆,同比增长153.9%;上半年出口79.2万辆,同比增长67.8%,境外营业收入约1812.68亿元,占集团总收入的52.6%——境外权重已经过半。
同期密集落地的还有一串名单:小鹏汽车马来西亚马六甲工厂投产,这是其全球第三个本地化生产基地;奇瑞在西班牙巴塞罗那的合资工厂启用新产线,日产英国桑德兰工厂将从2027年4月起为奇瑞代工;上汽集团宣布在西班牙费罗尔港建设欧盟首个电动汽车工厂,初始投资约2亿欧元,规划年产能12万辆;零跑与Stellantis在西班牙共建电池组装车间;长安汽车巴西工厂竣工投产;吉利在巴西本地制造的银河星舰7近期下线。
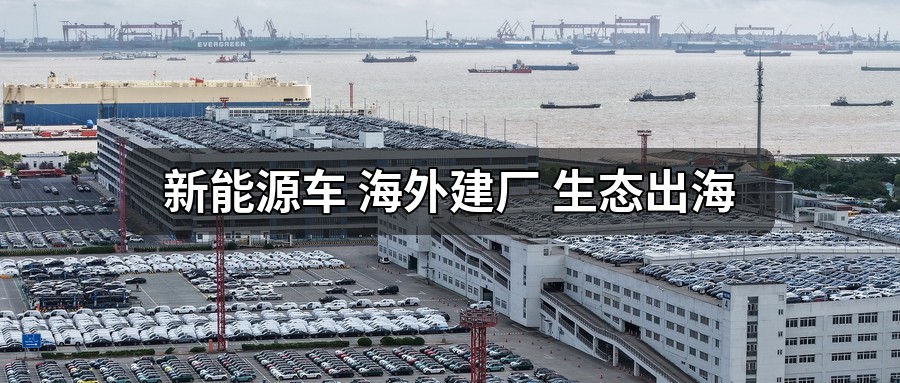
运输链路的自主权也在补齐。为破解高峰期滚装船一船难求的局面,比亚迪自建的滚装船队一年多内已有7艘入列,单船最大装载量7000辆。9月21日,"郑州号"装载6000余辆国产新能源汽车抵达巴西波图塞尔港,完成了串联福建、河南两省并通达南美的航程。
蔚来的另一面
不是所有出海故事都在上扬。
行业监测数据显示,蔚来8月海外销量仅约百台,49个监测市场中只覆盖10个;比利时、葡萄牙、挪威三个市场合计131辆,占其海外总量的86%,而在德国这个欧洲核心市场,月注册量一度只有1辆。蔚来2024年已公开将欧洲业务从直营转向经销商模式,并收缩多国NIO House。
分歧点在于模式。其他车企把欧洲当销售市场,先出口验证销量、规模够了再建厂;蔚来则试图把直营、用户社区、自营服务、换电整套体系一次性搬过去。在年销量只有几百辆的市场,这套重资产打法形不成投入产出比——科隆一个占地2600平方米的区域运营中心,需要数千名车主才能摊薄成本。
从产品出口到生态出海
基本盘仍在扩大。中国汽车工业协会数据显示,8月我国新能源汽车出口52.6万辆,同比增长1.3倍;前8个月累计出口343.5万辆,同比增长1.2倍。
政策层面对出海方式也划出了新边界。商务部、工信部、市场监管总局近期联合发布《汽车行业境外竞争行为与合规建设指引》,这是首个针对汽车行业海外合规的工作指引,明确要求企业合规经营、避免低价无序竞争。
从产品输出到产业扎根,逻辑已经清晰:整车出口的天花板在贸易环境,本地化生产的重心在就业、采购和供应链深度。泰国街头的中国品牌份额之争、桑德兰工厂的代工产线、巴西下线的美洲首车——2026年的这些坐标共同说明,中国新能源车的全球化,正在从"运过去"变成"长出来"。
(本文基于行业公开信息与官方数据整理;具体数字以官方发布为准。)