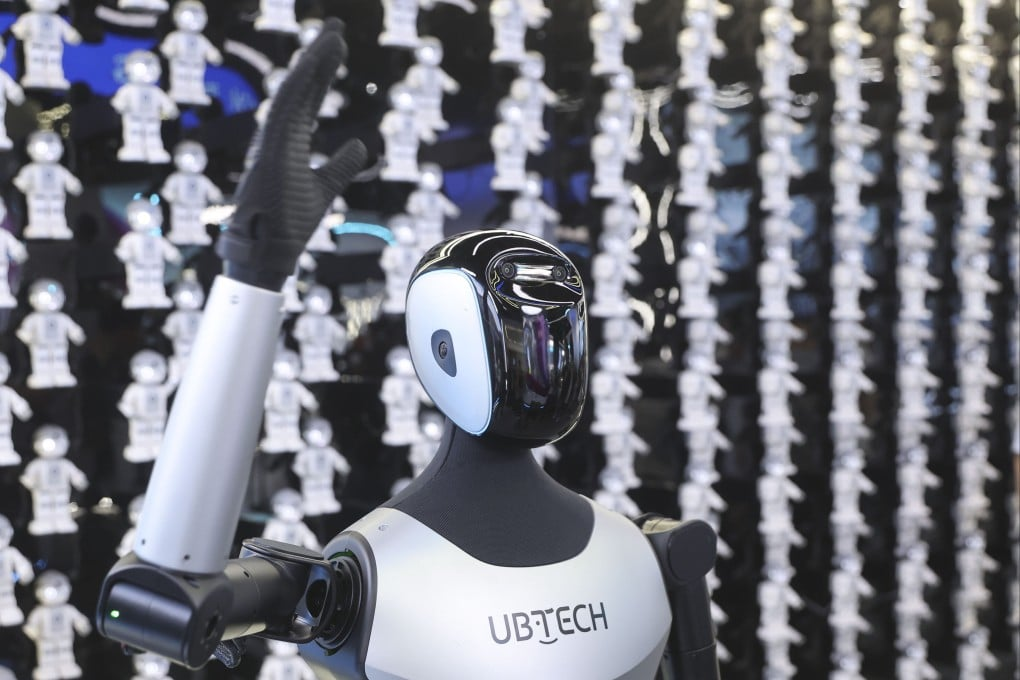
2026年上半年,一个过去只存在于实验室的概念正在快速走向商业化——人形机器人。
特斯拉Optimus Gen 3已在弗里蒙特工厂开始小批量生产,计划在2026年底前部署至自有产线进行物流搬运作业。优必选Walker S2获得了一汽-大众超过50台的采购订单,用于总装车间的质量检测环节。宇树科技的G1人形机器人在2026年世界机器人大会上完成了连续72小时自主作业测试。
这些进展指向一个清晰的信号:人形机器人的产业化拐点正在到来。而对于中国外贸企业来说,真正的机会不在整机出口,而在供应链。
整机出口的门槛与现状
人形机器人整机出口面临的核心问题是:价格太高,场景太窄。
目前量产级别的人形机器人单台售价在15-50万美元之间。优必选Walker S2的公开报价约为25万美元,特斯拉Optimus的内部成本估计在10-15万美元但尚未对外销售。这个价格区间决定了当前买家主要是大型企业(汽车制造、物流仓储)和政府机构(科研、教育),而非普通商业用户。
出口层面,人形机器人还没有形成规模化的贸易流。海关统计中,这类产品主要归类在HS 8479.89(其他未列名机器)或HS 8428(其他升降、搬运机械)项下,尚无单独的统计编码。
但供应链已经开始运转。
核心零部件:中国供应链的真正机会
一台人形机器人包含的核心零部件,按照价值量排序:
关节执行器(占总成本35%-40%):包含无框力矩电机、谐波减速器、编码器和制动器。人形机器人全身通常需要20-40个关节执行器。绿的谐波、来福谐波在谐波减速器领域已形成全球竞争力;鸣志电器、步科股份的无框力矩电机进入特斯拉供应链验证阶段。
传感器(占15%-20%):包括力/力矩传感器、IMU(惯性测量单元)、深度相机和激光雷达。坤维科技、宇立技术的六维力传感器是国内领先供应商;奥比中光的3D视觉模组已供货多家机器人企业。
控制器和AI芯片(占15%-20%):这是目前国产化率最低的环节。高端AI训练芯片仍依赖英伟达和AMD,但国产替代正在加速——地平线征程系列、寒武纪思元系列已进入机器人控制器供应链验证。
结构件和外壳(占10%-15%):铝合金压铸件、碳纤维结构件、3D打印零件。这一环节中国供应链优势明显——压铸、CNC加工、碳纤维成型等环节的成本和产能全球领先。
出口数据正在起量
虽然人形机器人整机尚未形成大规模出口,但相关零部件的贸易数据已经开始显现。
中国海关2026年上半年数据显示,HS 8483.40项下(齿轮及齿轮传动装置)的出口额同比增长23%,其中谐波减速器是主要增量来源。HS 8501.62项下(交流发电机组)中与机器人关节电机相关的品类增速超过30%。
一家深圳机器人零部件供应商透露,其2026年上半年海外订单同比增长180%,主要客户来自北美和欧洲的研究机构和初创公司。订单以谐波减速器、力传感器和定制结构件为主,单笔订单金额从几千美元到数十万美元不等。
出口面临的挑战
认证和合规是第一道门槛。 出口欧盟的机器人零部件需要CE认证,其中涉及机械指令(2006/42/EC)、电磁兼容指令(2014/30/EU)和低电压指令(2014/35/EU)。出口美国虽无强制性产品认证要求,但买家通常要求UL或ETL标志。
知识产权保护。 人形机器人领域正处于专利申请高峰期。特斯拉、波士顿动力、本田等企业在关节设计、步态控制、人机交互等方面持有大量专利。中国供应商在出口前需进行充分的FTO(Freedom to Operate)分析,避免侵权隐患。
技术标准的碎片化。 目前全球没有统一的人形机器人技术标准。ISO/TC 299(机器人技术委员会)正在制定相关标准,但尚未发布。不同客户对零部件的规格要求差异很大,供应商需要具备高度的定制化能力。
谁该关注这个赛道
精密机械加工厂:已有CNC、压铸、注塑能力的五金加工厂,可以承接机器人结构件和外壳的定制订单。关键在于精度控制——人形机器人零件的公差要求通常在±0.02mm以内。
减速器和电机制造商:已有工业减速器或伺服电机产品线的企业,可以开发适配人形机器人的小型化、轻量化版本。
传感器企业:力传感器、视觉模组、IMU等产品的机器人版本与工业版本有重叠,但精度和体积要求更高。
外贸公司和供应链服务商:人形机器人供应链的全球化协作需求正在增长。海外初创公司需要可靠的中国供应商来完成零部件采购,但缺乏对接渠道。能够建立这个桥梁的企业将率先吃到红利。
人形机器人的大规模商业化可能还需要3-5年。但供应链的建设已经开始了。在产业爆发的窗口期之前建立供应商关系、完成认证积累、打磨定制能力——这些先发优势一旦建立,后来者很难追赶。
本文数据来源:中国海关总署2026年上半年出口统计、IFR国际机器人联合会2026年报告、公开企业披露信息。以上内容仅供参考,不构成投资建议。