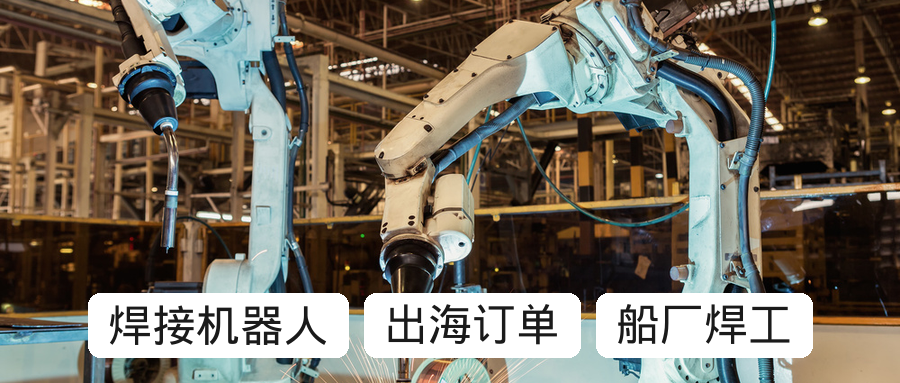
10月21日到23日,拉斯维加斯FABTECH展会上,HD现代机器人把两台焊接机器人摆上了展台——便携式的ArcLift GO和平移式的ArcLift SLIDE,目标客户很明确:美国船厂。这家韩国企业今年5月刚拿下美国造船集团Edison Chouest的焊接机器人订单,通过4月成立的美国子公司KOAMI交付,还和造船巨头HII签了合作协议,10月中旬又宣布向机器人技术公司AIDIN Robotics投资960万美元。韩国机器人正在加速打进美国造船业。
问题是,这个赛道本该是中国厂商的主场。
海关总署的数据摆在那里:今年1到8月,中国机器人出口350.52亿元,卖到171个国家和地区。但拆开结构看,清洁机器人一家占了246.26亿元,比重七成;而电弧焊接机器人只有6.48亿元,同比基本持平,占比1.85%。家用扫地机横扫全球的同时,工厂里的焊接机械臂才刚迈出国门。
反差在于产能和需求的位置。国际机器人联合会9月底发布的年度报告里,2024年中国新装工业机器人29.5万台,占全球54%,本土厂商在国内市场的份额首次超过外资,达到57%。也就是说,全球机器人密度最高的工厂群在中国,而最缺焊工的船厂在欧美。美国造船业这几年反复上新闻的一个数字是焊工缺口——船东等得起船,等不起焊工。河北任丘的金石智能装备今年头8个月往俄罗斯卖了1000多万元的焊接机械臂,焊缝一次合格率99%,精度控制在0.1毫米以内,通过了美国焊接学会的AWS D1.1认证。一家华北县城里的企业都能摸到这个需求,说明门是开着的。
那为什么出口只有6.48亿?因为工业机器人卖的不是硬件,是工艺包和认证体系。扫地机器人靠性价比和电商渠道就能铺货,焊接机器人不行——船厂买的是整条产线的确定性:焊接工艺数据库、离线编程软件、AWS或者船级社的认证、本地化的售后响应。韩国人的打法值得对照:HD现代在美国设子公司、绑定HII、参加FABTECH,先把"美国船厂的合格供应商"这个身份做实,再谈订单。澳大利亚的FBR也是同一套路——旗下Mantis焊接机器人10月上旬刚通过工厂验收测试,全程按AWS D1.1标准出报告,先拿认证再收定金。中国厂商过去两年的出口主力是协作机器人和SCARA,焊接这类重工艺机型出海,缺的正是这一步。
大盘其实在涨。国新办1月的全年进出口发布会上,工业机器人被单独点名:2025年出口增长48.7%,出口超过进口,中国第一次成为工业机器人净出口国。焊接机型没赶上这波增长,不是产品不行,是出海的姿势还没调过来。
我的看法是,窗口比想象中宽。三条需求线都在往上走:美国造船业复兴计划摆在那里,焊工缺口补不上;"一带一路"沿线的船厂和钢结构厂在扩产,对中国设备的接受度天然高;国内焊接机器人厂商卷了三年价格战,本体成本已经压到海外同行的六成到七成。真正的门槛只剩工艺包沉淀和国际认证——这两件事靠的是项目堆出来的时间,不是砸钱能速成的。先在俄罗斯、中东、东南亚把案例做实,再回头碰欧美船厂,可能是比直接攻坚更现实的路径。
回到海关那张表:1到8月,机器人出口350.52亿元,171个市场,德国以59.86亿元排在第一,广东一省出了147.18亿元,上海的手术机器人出口全国第一。数字里最不起眼的,是焊接机器人那6.48亿元——占比1.85%,增速持平。但也正是这个数字,标出了下一个最值得盯的出口缺口:需求在欧美船厂,产能在长三角和珠三角,中间只隔着工艺包、认证和售后这三道关卡。谁先补全,谁吃到下一个五年。
(本文基于行业公开信息与官方数据整理;具体数字以官方发布为准。)