
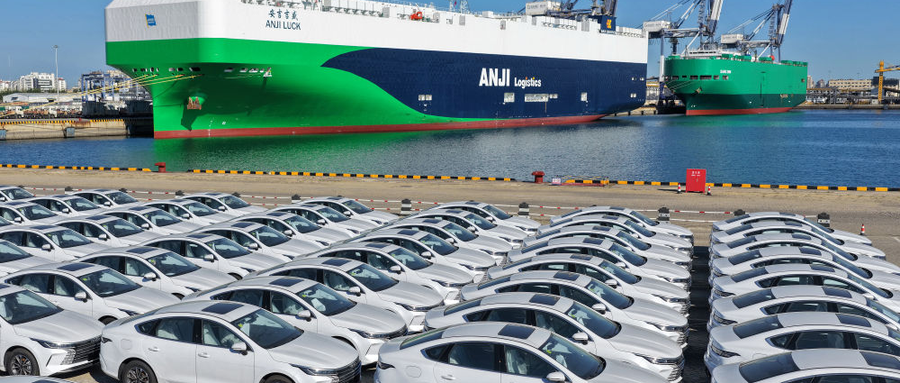
财政部、税务总局10月12日联合发布2026年第29号公告,明确两项出口退税调整:自2027年4月1日起,新能源汽车增值税出口退税率由13%下调至9%;同日起,取消电子烟设备装置等产品的增值税出口退税。(来源:财政部、税务总局公告2026年第29号,2026年10月12日)
公告同时明确,对上述产品中征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策。退税率的适用以出口货物报关单注明的出口日期界定。
距离退税率切换还有不到六个月。对相关企业而言,这不是一则"远期货"消息。
4个百分点的退税差,落在谁的账上
出口退税率从13%降至9%,直接变化是每出口100万元货值的新能源汽车,退税款减少约4万元(按征退税率差值估算,实际以计税依据为准)。
这笔账要放在行业体量里看。海关总署10月14日新闻发布会数据显示,今年前三季度我国电动汽车出口同比增长72.3%,是"新三样"中增速最快的品类;三季度出口规模首次突破8万亿元,增长22%。(来源:海关总署,2026年10月14日)
增速72.3%的品类被下调退税率,政策信号清晰:新能源汽车出口已度过需要退税扶持的爬坡期。回顾历史,光伏、电池等品类都经历过类似的退税率阶梯式下调,节奏大多是行业出口放量、国际份额站稳之后启动。
对企业利润表的影响则因模式而异。自营出口的生产企业,退税减少直接侵蚀毛利;通过外贸公司代理出口的企业,影响体现在代理报价的重新谈判上。净利率在5%以下的低毛利订单,4个百分点的退税差足以改变一单生意的盈亏平衡。
电子烟:从"退"到"不退"
与新能源汽车的"降率"不同,电子烟设备装置等产品面对的是一个更彻底的变化——取消增值税出口退税。
取消退税意味着出口环节不再退还国内已缴增值税,出口成本一次性抬升。具体产品范围以公告附件2《电子烟设备装置等产品清单》为准,涉及该类产品的出口企业,眼下第一件事是逐项核对自己报关单上的HS编码是否落入清单。
行业主管部门近年对电子烟的监管持续收紧,从生产许可、内销渠道到此次出口退税取消,政策脉络连贯。相关企业的应对选项不多:要么消化成本、重谈价格,要么调整市场结构。
同样以2027年4月1日为界,同样按报关单出口日期认定。
过渡期不到半年,三个动作宜前置
第一,排产与报关节奏重排。以报关单出口日期界定退税率,意味着2027年3月31日前完成报关出口的订单仍按13%执行。四季度至明年一季度的订单排期、船期预订、报关时点,值得财务和销售部门坐下来重排一遍。长交付周期的订单尤其要算清"签约日"与"报关日"的错位。
第二,重谈价格条款。对2027年4月以后交付的框架订单,退税率变化属于可预见的成本变动,议价时宜以书面形式明确分担方式,避免切换日后逐单争执。
第三,核对产品归类。新能源汽车的具体范围以公告附件1清单为准,混合动力、纯电动、专用车的归类边界需要逐款核对;电子烟相关企业则应立即比对附件2清单。归类争议一旦留到退税申报环节,处理周期会以月计。
放在外贸大盘里看这次调整
这次退税率调整公布的时间点,正值前三季度外贸数据发布。39.94万亿元进出口总值、18.8%的增速之下,出口结构正在向高附加值集中——装备制造业贡献了近九成出口增量,集成电路出口增长99.1%。(来源:海关总署,2026年10月14日)
退税政策的角色也随之变化:从普惠式的出口激励,转向有保有压的结构工具。对新能源汽车是"降",对电子烟是"取消",对其他多数品类目前保持不变。出口退税率的动态调整,今后大概率会成为常态化的政策工具。
企业端的合理预期是:退税率不再是可以写进三年规划的常量,而是需要按年跟踪的变量。财务模型里给退税假设留出弹性区间,比纠结某一个百分点的得失更有实际意义。
公告全文及产品清单已在国家税务总局政策法规库公开发布,相关企业可直接下载附件比对。
(本文基于财政部、税务总局公告及海关总署公开发布信息整理;具体执行以官方文件为准。)