
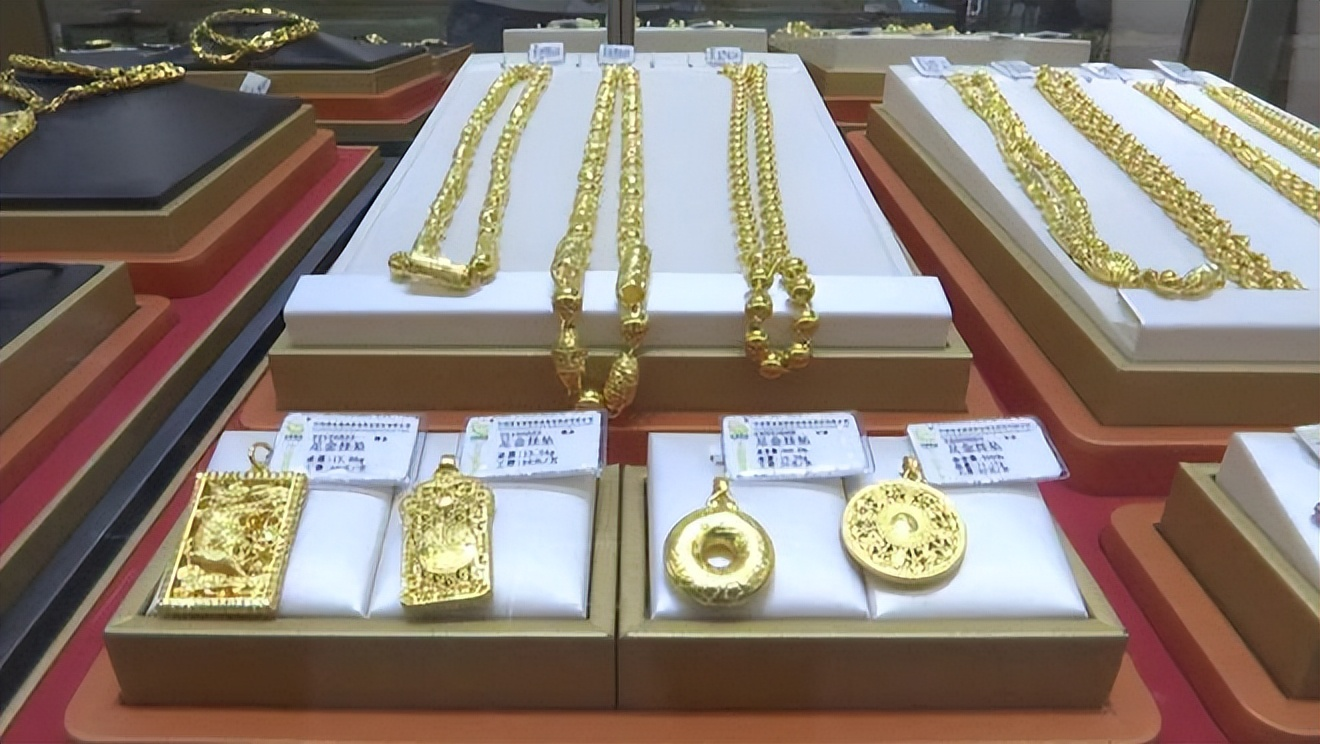
今年中秋、国庆"双节"期间,黄金市场迎来一轮集中消费释放。
商务部数据显示,10月1日至6日,重点监测的78个步行街(商圈)客流量、营业额同比分别增长2.5%、4.7%,以旧换新惠及639.2万人次,带动销售额334.8亿元。其中,黄金是最突出的消费亮点之一。
深圳水贝——全国最大的黄金珠宝集散地——双节期间日均客流量接近6万人次,销售额同比增长28%。多个卖场被"挤爆",有商户销量比去年同期增加了50%,手镯直接卖断货。武汉新世界珠宝黄金零售克重同比增加33.7%。
为什么是现在?
黄金价格高位运行大半年,需求为何在这个节点集中爆发?
9月底,Comex金价回落至4150美元/盎司附近,较当月高点下跌约7%。沪金价格回落至900元/克附近,品牌金饰零售价回落至1250元/克左右。多家品牌借势推出促销:周大福20克以下每克减30元、20克以上减50元;周大生每克减120元、定价类77折。
前期被高价压抑的消费需求,叠加价格回调和节日促销,形成了集中释放的条件。
武汉新世界珠宝金号研究部负责人喻松的判断是:此前黄金价格高位运行,消费者首饰需求处于观望状态。"三金"等刚性需求到了时间节点必须释放,价格回调叠加促销,需求集中爆发。而行业前期备货不足,深圳水贝手镯断货,正是"备货不足遇上脉冲式需求"的体现。
消费结构的深层变化
世界黄金协会发布的《2026年中国金饰零售趋势洞察》显示了一个重要信号:自戴消费占比连续三年走高,2026年达到44%,超过赠礼和婚庆,成为第一消费场景。
这意味着什么?轻量化、古法金、小串珠等"悦己类"产品走俏,大克重婚嫁金饰承压。年轻消费者更在意"能不能搭配衣服",而非"多少克、保不保值"。
对出口企业来说,这个趋势指向两个方向:
一是产品设计需要适配海外消费者的日常佩戴场景,而非只盯着婚嫁、节庆等传统需求。欧美市场的"self-purchase"趋势同样在上升,尤其在美国和英国市场。
二是轻量化产品的物流和包装成本优势明显。单件克重降低,意味着单位运费下降,有利于提升跨境利润率。
珠宝出口的三个现实挑战
中国是全球最大的黄金珠宝加工和出口国之一。但出口环境正在发生变化。
合规门槛抬高。 欧盟对珠宝类产品的REACH法规、美国CPSC对含铅量的限制、中东地区的成色检验标准,都在持续收紧。出口企业需要针对不同市场准备差异化的检测报告和标识。
金价波动加大。 国际金价在2026年前三季度经历了多次大幅震荡,从年初的3800美元/盎司到9月触及4500美元/盎司后回落。对以美元计价的出口合同来说,汇率和金价的叠加波动直接影响利润空间。部分企业已开始使用远期锁汇工具对冲。
供应链竞争加剧。 印度、泰国的珠宝加工产业在高端手工镶嵌领域有传统优势,越南则在劳动力成本上形成压力。中国珠宝出口需要在工艺精度、交货速度和数字化定制能力上建立差异化优势。
对出口企业的启示
双节消费数据传递的信号是明确的:黄金消费没有萎缩,只是在结构上发生了转移。从婚庆驱动到悦己驱动,从重克重到重设计,从线下到线上线下融合。
对外贸出口企业而言,需要关注的不只是金价走势,更是终端消费行为的变化。
产品端的轻量化、设计感;渠道端的跨境电商渗透;合规端的差异化市场准入要求——这三个维度的能力构建,将决定中国珠宝出口在下一轮周期中的位置。
据行业测算,2026年全球黄金珠宝市场规模约2800亿美元,其中跨境电商渠道占比预计从2023年的12%提升至17%。增量空间存在,但入口留给有准备的企业。
(本文基于央视《经济半小时》及央视财经公开报道整理;文中涉及数据以央视报道及官方发布为准。)