
2026年上半年,中国储能系统出口额突破420亿元,其中工商业储能占比从上年的18%跃升至31%,成为增速最快的细分赛道。海关数据显示,工商业储能系统出口量同比增长约210%,远超户用储能和电网级储能。
这一增长背后的驱动力是什么?工厂端和商用端各自的市场机会有多大?外贸企业如何切入这条赛道?
什么是工商业储能?与户储和电网储能的区别
工商业储能(C&I Energy Storage)是指安装在工商业用户侧、容量通常在100kWh至数MWh之间的储能系统。它的核心应用场景包括:
- 峰谷套利:在电价低谷时段充电,高峰时段放电,降低企业用电成本
- 需量管理:削减用电峰值,减少基本电费支出
- 备用电源:在电网故障时提供应急供电
- 光伏配储:配合分布式光伏使用,提高自发自用比例
与户用储能(3-30kWh,家庭场景)和电网级储能(数十MWh以上)不同,工商业储能的客户画像更偏向中小企业、商业综合体、工业园区和数据中心。
全球市场格局:欧洲领跑,东南亚快速跟进
从出口目的地来看,2026年上半年中国工商业储能系统的前五大出口市场分别是:
| 市场 | 出口额占比 | 同比增长 | 主要应用场景 |
|------|-----------|---------|------------|
| 欧洲 | 42% | 180% | 工商业光伏配储 |
| 东南亚 | 21% | 340% | 工厂备用电源 |
| 中东 | 15% | 290% | 商业综合体削峰 |
| 非洲 | 12% | 260% | 离网+光伏混合 |
| 拉美 | 7% | 150% | 矿业/农业用电 |
欧洲市场之所以占据主导,与欧盟碳边境调节机制(CBAM)和各国可再生能源配储政策直接相关。德国、意大利、西班牙等国对工商业光伏配储项目提供补贴,推动了中国储能系统的出口。
东南亚的增速更为惊人。据国际能源署(IEA)数据,2026年东南亚工商业用电量同比增长8.3%,但电网基础设施扩建速度跟不上需求增长,导致频繁停电。泰国、越南、印尼的制造业企业纷纷采购储能系统作为备用电源,形成刚性需求。
产品形态:从标准化柜机到定制化方案
目前出口的工商业储能系统主要有三种产品形态:
一体化柜机(All-in-One Cabinet):将电池模组、BMS、PCS、温控系统集成在一个标准机柜内,容量通常在100-500kWh。优势是安装简便、即插即用,适合中小型工厂和商业建筑。这是目前出口量最大的品类。
分布式模块化系统:由多个标准模块并联组成,可根据用户需求灵活扩容。适合用电负荷波动较大的场景,如季节性生产的农产品加工厂。
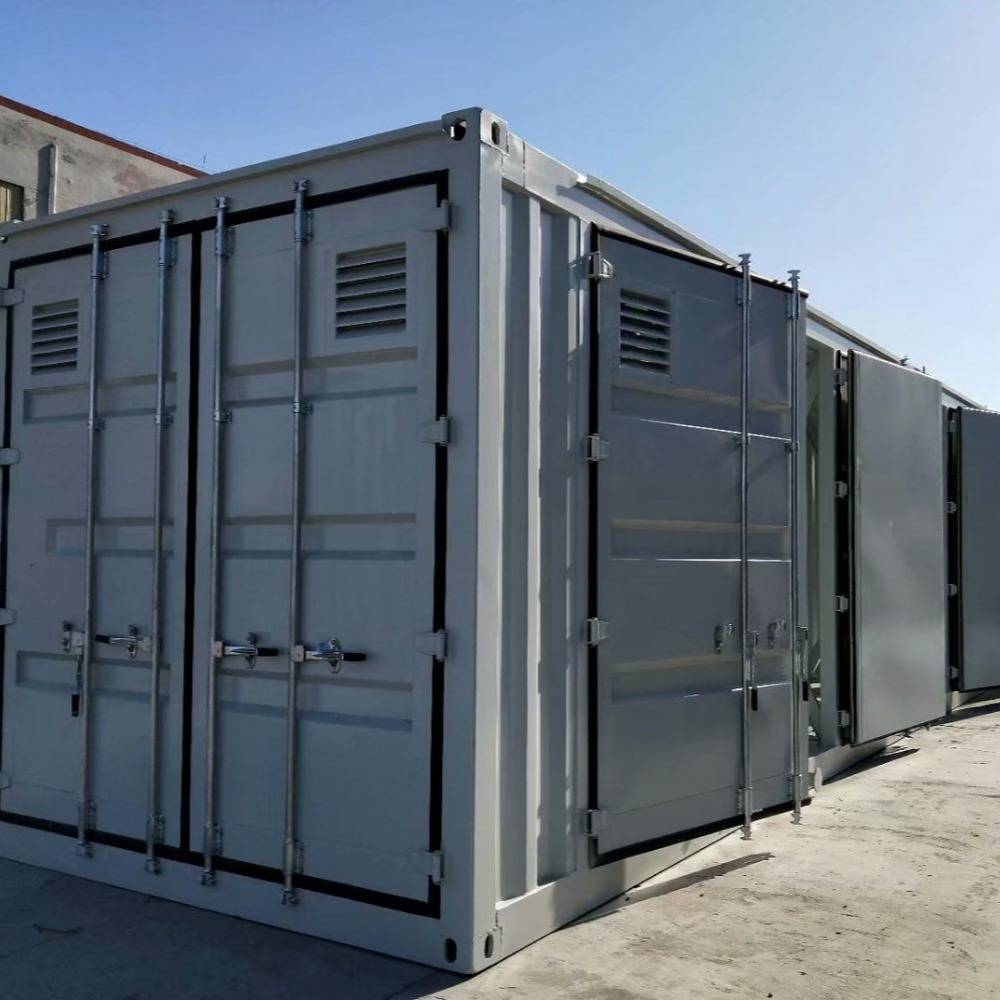
集装箱式储能系统:容量在1MWh以上,采用标准20英尺或40英尺集装箱外壳。适合大型工业园区和数据中心,但运输成本较高,需考虑海运危险品运输规范。
对于外贸企业而言,一体化柜机是门槛最低、需求量最大的切入点。单台FOB价格区间在1.5万-5万美元之间,毛利率通常在15-25%。
出口合规要点:认证与运输是两大关卡
工商业储能出口涉及两类合规要求:
产品认证:不同市场有不同的准入门槛。欧盟市场要求CE认证(含RED电磁兼容指令和LVD低电压指令)以及UN38.3电池安全测试报告。美国市场要求UL9540A储能系统安全认证。东南亚部分国家接受IEC标准,但越南和泰国要求本地认证。
运输规范:锂电池储能系统属于第9类危险品(UN3481),海运需按照IMDG Code进行包装、标记和申报。出口企业需准备MSDS(材料安全表)、UN38.3测试报告、危险品运输声明等文件。
2026年9月,国际海事组织(IMO)更新了锂电池海运指南,对储能系统的包装和隔离要求更加严格。出口企业需密切关注新规,避免因运输文件不合规导致扣货。
竞争态势:价格战尚未蔓延,但窗口期有限
与光伏组件和户用储能已经经历激烈价格战不同,工商业储能市场仍处于"卖方市场"阶段。原因在于产品标准化程度低,客户需要定制化方案,技术门槛较高。
但这一窗口期不会太长。据中关村储能产业技术联盟预测,2026年全球工商业储能新增装机将突破30GWh,中国企业在全球市场的份额有望超过75%。随着更多厂商涌入,价格竞争将在2027-2028年显现。
对于当前布局的外贸企业,建议聚焦两个方向:一是深耕特定区域市场,建立本地化服务能力;二是与光伏系统集成商形成联合方案,以"光储一体"切入客户。
(本文基于行业公开信息与官方数据整理;具体数字以官方发布为准。)